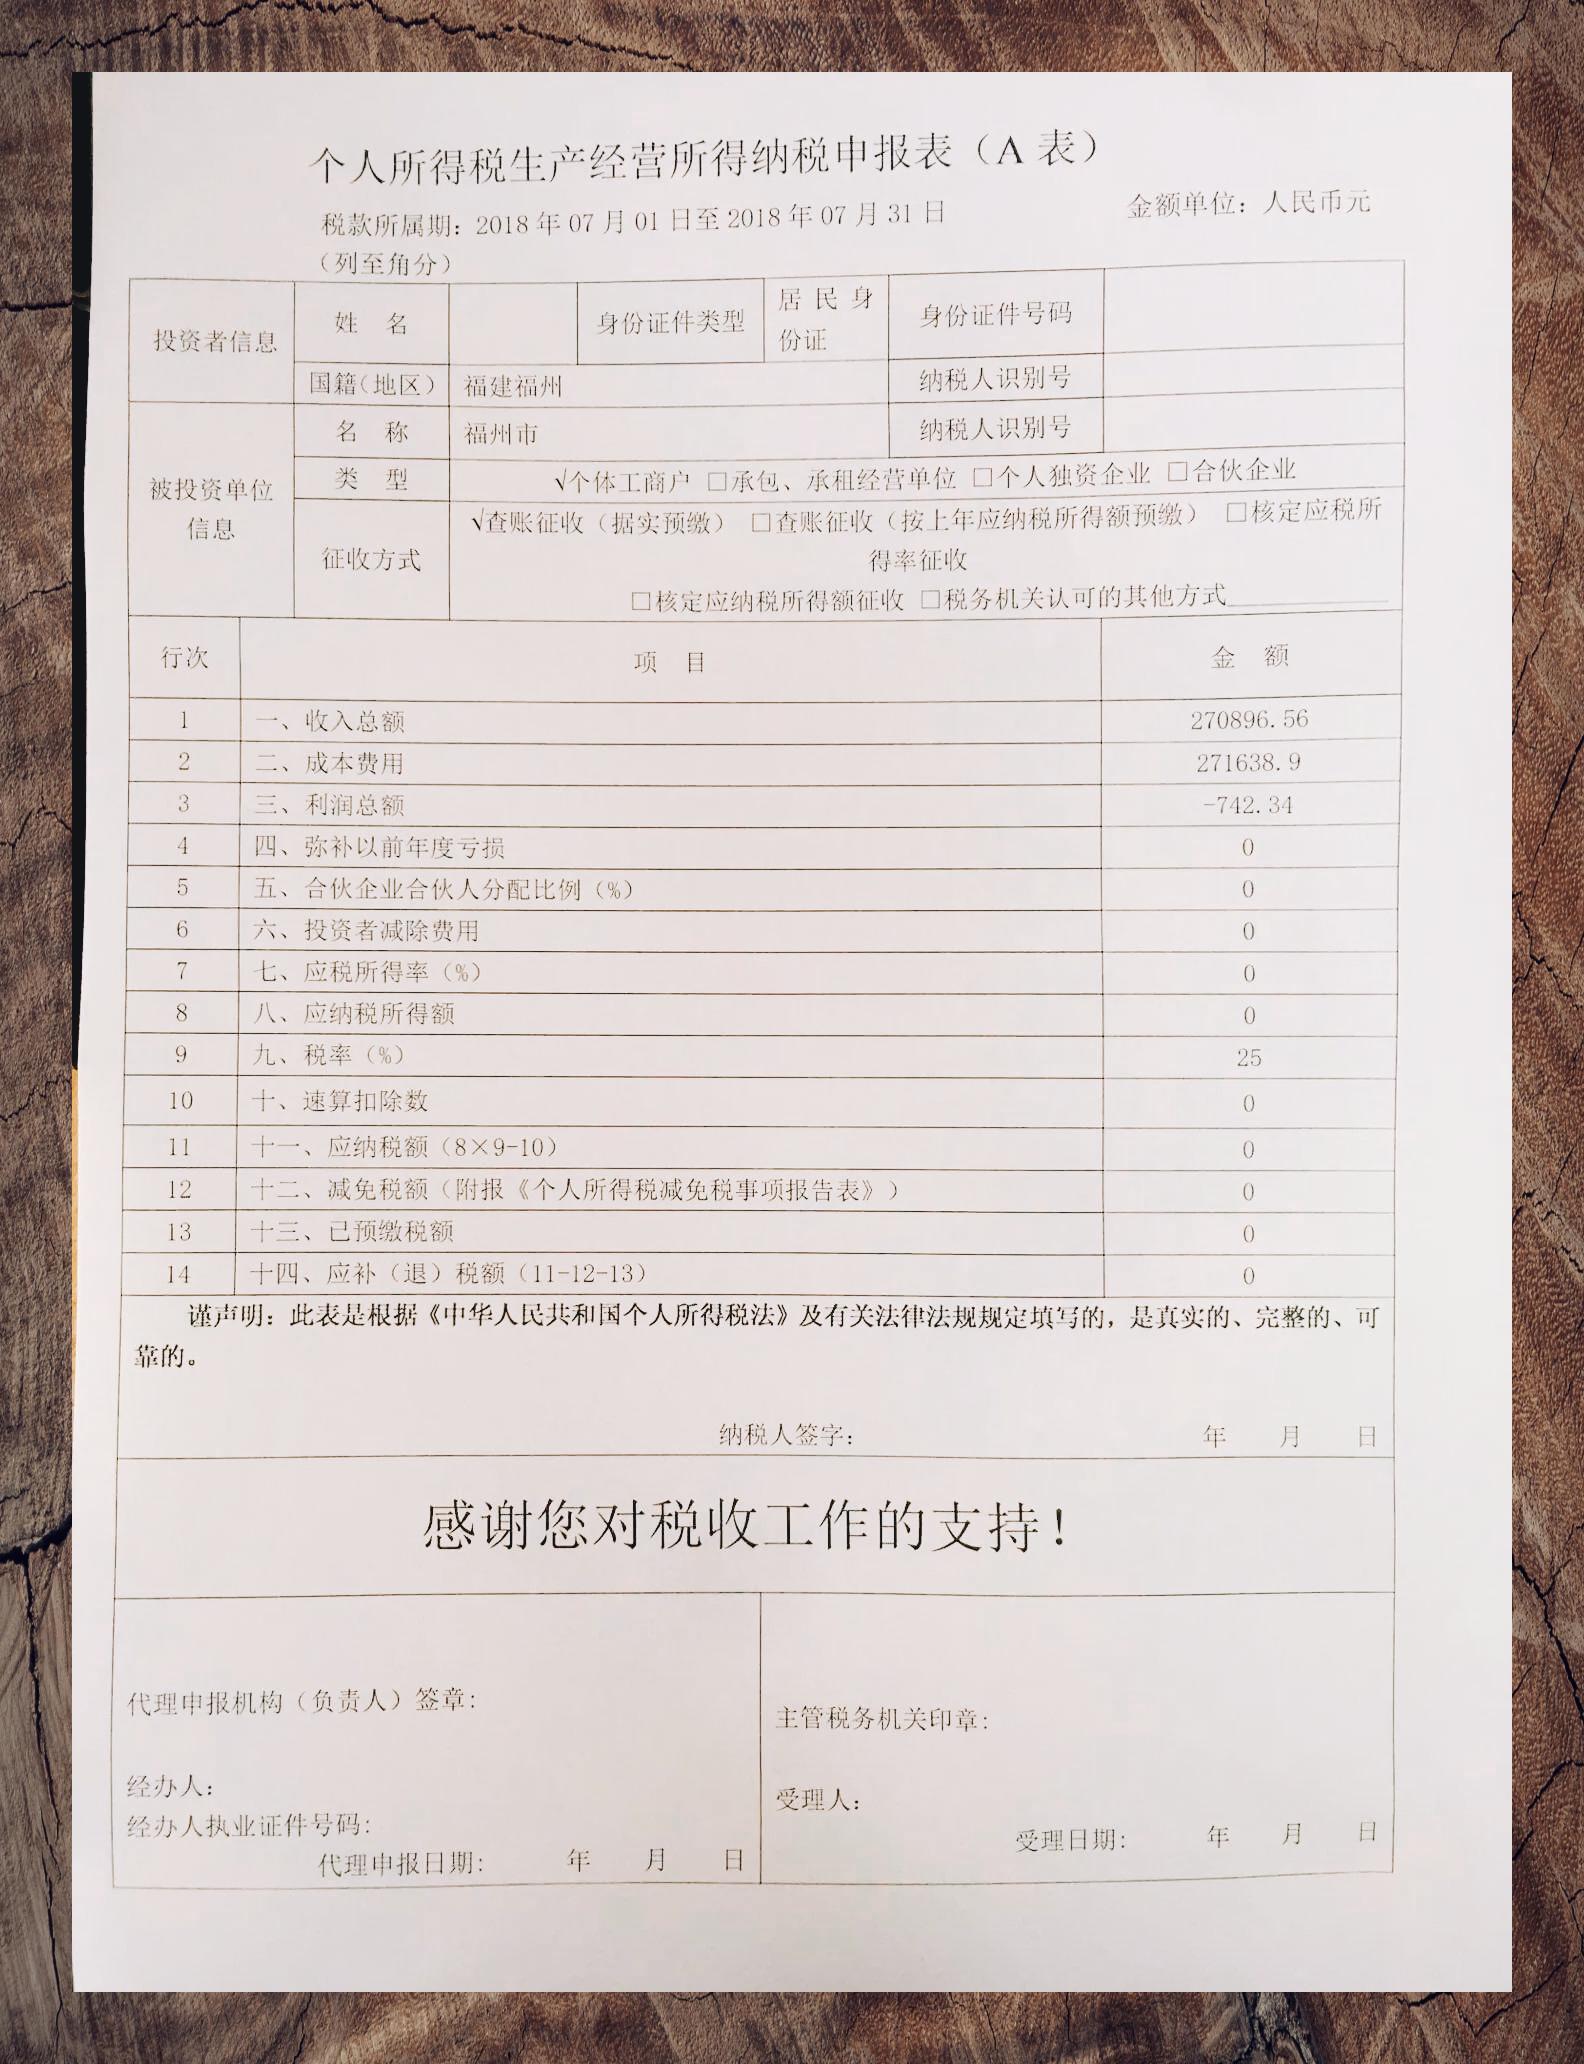
“零申报”常见5大误区及正解如下误区一小规模纳税人本期收入10万以下可以零申报增值税 正解。
误区2月销售额未达10万元可零申报小规模纳税人即使月销售额未超10万元享受免税政策,仍需计算不。
增值税可零申报的情形小规模纳税人当应税收入为0时,可进行零申报例如,某小规模纳税人在某一。
可以进行零申报的企业类型及条件如下增值税小规模纳税人当期收入为0时,可进行零申报例如,某小规模纳税人当月未开展任何销售业务,未取得销售收入,即可申报当期增值税为零增值税一般纳税人当期没有销项税额且没有进项税额时,可进行零申报比如,一般纳税人在某个月份既没有销售货物或提供应。
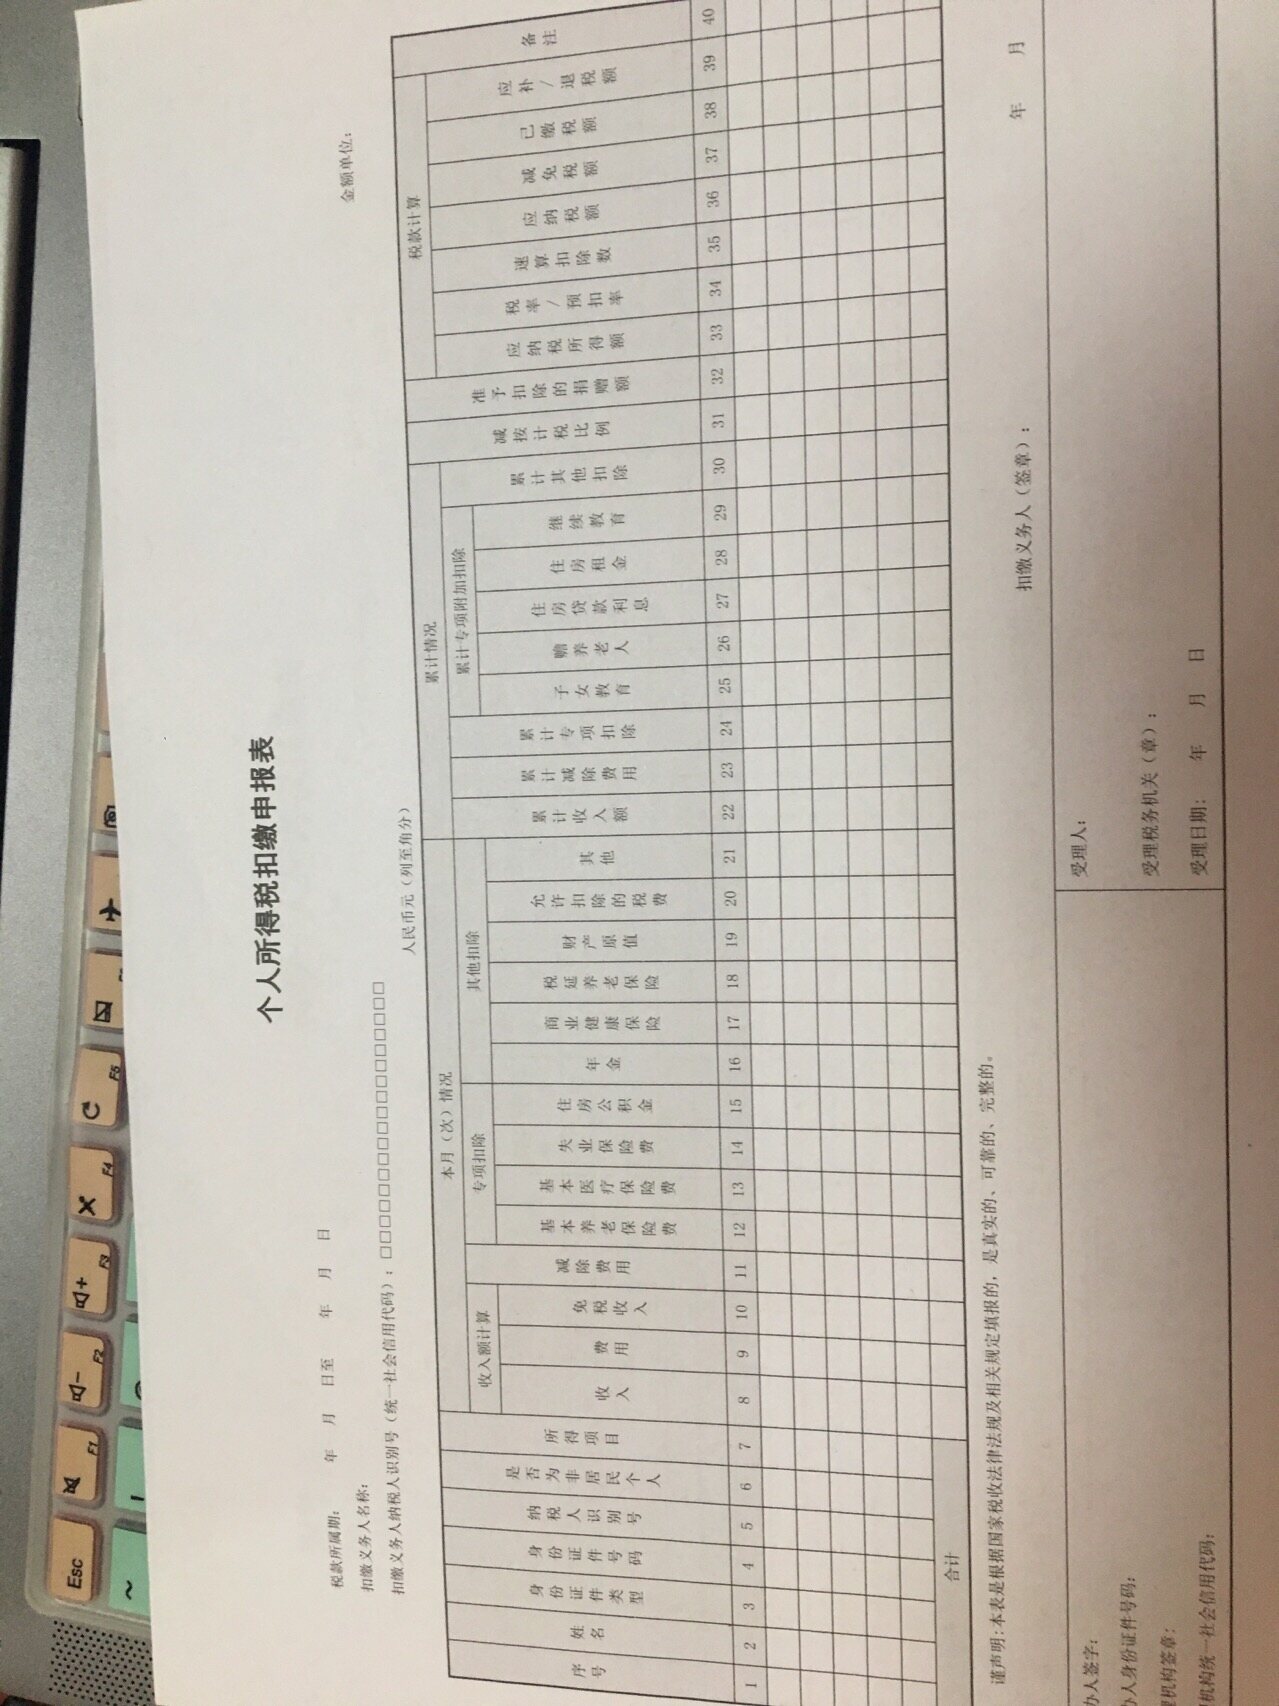
法律主观零申报报税的不同方式 1 小规模纳税人需前往税务局,提交3份零申报的纳税申报表以及2份资产负债表和利润表其中,一份纳税申报表交给税务大厅,其余给专管员这些表格需盖公章一般情况下,小规模纳税人无需网上报税而一般纳税人需进行网上报税,无需税务登记证2 一般纳税人无需。